
Платить по прежним условиям уже не выходит, а бросать долг совсем — плохая идея: как раз на этот случай МФО и меняют условия договора.
Кредитору это тоже выгодно: взыскивать через суд дороже, чем договориться. Ниже — на каких основаниях просить, какие документы приложить и что делать при отказе.
Что такое реструктуризация микрозаймов и когда она нужна
Реструктуризация — это изменение условий действующего договора микрозайма. МФО и заемщик договариваются об обновленных параметрах: новом графике платежей, сниженной ставке, увеличенном сроке или отсрочке части долга.
Главное отличие от других инструментов — договор остается тот же, просто его условия меняются через дополнительное соглашение. Новый займ не открывается, история взаимодействия с кредитором сохраняется.
Реструктуризация актуальна, когда платить по прежним условиям невозможно, но полностью отказываться от выплат заемщик не готов. Это рабочий компромисс: МФО получает деньги (пусть и позже и меньше), заемщик — передышку.
Реструктуризация, рефинансирование, пролонгация — в чем разница
Три понятия часто путают, хотя механика у каждого своя.
- Пролонгация — продление срока займа на короткий период (обычно 7–30 дней) без изменения ставки. Это самый простой вариант, часто доступный через приложение МФО в один клик. Но проценты за дополнительный период начисляются по тем же условиям.
- Реструктуризация — глубокое изменение условий: срок, ставка, график, возможно частичное списание штрафов. Оформляется отдельным соглашением, рассматривается дольше. Согласно данным kredita.net, реструктуризация включает уменьшение платежей, увеличение сроков, снижение процентной ставки и перенос даты платежа.
- Рефинансирование — получение нового займа в другом банке или МФО для погашения старого. Открывается новый договор, часто с более выгодной ставкой. Подходит тем, у кого еще не испорчена кредитная история и есть шанс одобрения.
Реструктуризация — право МФО, а не обязанность. Кредитор может отказать без объяснений, но на практике часто идет навстречу: взыскать долг через суд дороже, чем договориться мирно.
Как люди попадают в ловушку микрозаймов — причины просрочек

Микрозаймы берут быстро и без лишних вопросов — в этом их главная привлекательность и главная опасность. Одобрение за 5 минут онлайн, деньги на карту в тот же день — и заемщик соглашается на ставку 0,8% в сутки, не задумываясь о последствиях.
А последствия такие: 0,8% в день — это около 292% годовых. За три месяца просрочки долг вырастает практически вдвое только за счет процентов, еще не считая штрафов и пеней.
По данным за конец 2022 года, доля просроченных на 90 и более дней микрозаймов достигла 43,1%. Почти каждый второй заем уходил в серьезную просрочку.
Типичные сценарии попадания в долговую ловушку:
- Потеря работы или резкое снижение дохода. Займ брали под стабильную зарплату, работу потеряли — платить нечем.
- Болезнь или госпитализация. Непредвиденные расходы на лечение добавляются к уже существующим обязательствам.
- Перекрытие одного займа другим. Человек берет новый займ, чтобы погасить предыдущий — долговая пирамида растет.
- Форс-мажор. Пожар, авария, стихийное бедствие — расходы, которые невозможно было предусмотреть.
Закон ограничивает аппетиты МФО: максимальная ставка составляет 0,8% в сутки, а предельный размер начислений (проценты, штрафы, комиссии) по займам сроком до года не может превышать 100% от основного долга — лимит снижен со 130% с 1 апреля 2026 года и применяется к договорам, заключенным с этой даты (по более ранним займам действует прежний потолок в 130%).
Ограничение закреплено в частях 23 и 24 статьи 5 ФЗ-353. Но даже в этих рамках долг накапливается стремительно.
 Что такое кредитный рейтинг и почему банк смотрит на балл16 июля 2026
Основания для реструктуризации долга в МФО — что принимают во внимание
МФО не обязаны одобрять каждое заявление — но Базовый стандарт ЦБ РФ для микрофинансовых организаций прямо перечисляет ситуации, при которых кредитор должен рассмотреть обращение заемщика о пересмотре условий.
Вот признанные основания:
- Потеря работы (сокращение, ликвидация работодателя)
- Получение инвалидности I или II группы
- Тяжелая болезнь заемщика или близкого члена семьи
- Смерть созаемщика или кормильца
- Призыв в армию по мобилизации или по контракту
- Форс-мажорные обстоятельства (стихийные бедствия, техногенные катастрофы)
- Лишение свободы
Каждое основание нужно подкрепить документами. Без них заявление, скорее всего, отклонят.
Документы, подтверждающие трудную жизненную ситуацию
Список зависит от конкретного основания, но в целом это:
| Ситуация | Документ |
|---|---|
| Потеря работы | Трудовая книжка с записью об увольнении, справка из центра занятости |
| Инвалидность | Справка МСЭ о присвоении группы |
| Болезнь | Выписка из больницы, листок нетрудоспособности |
| Смерть созаемщика | Свидетельство о смерти |
| Призыв в армию | Повестка или справка из военкомата |
| Форс-мажор | Справка МЧС, акт о пожаре, постановление о ЧС |
Все документы лучше предоставить сразу — полным пакетом. Первичное обращение МФО рассматривает до 3 рабочих дней, заявление о реструктуризации — до 5 рабочих дней.
Неполный пакет затянет процесс.
Варианты реструктуризации микрозайма — что может предложить МФО

МФО не работают по единому шаблону — у каждой свои правила и внутренние лимиты. Но набор инструментов примерно одинаковый.
- Продление срока (пролонгация с изменением графика). Срок займа растягивается на несколько месяцев, ежемесячный платеж уменьшается. Итоговая переплата растет, но нагрузка прямо сейчас снижается. Подходит, если временно не хватает денег, но ситуация должна нормализоваться.
- Снижение процентной ставки. МФО уменьшает ставку — например, с 0,8% до 0,5% в день. На практике встречается редко и обычно применяется в комплексе с другими мерами. Заемщику нужно доказать, что иначе он вообще не сможет платить.
- Отсрочка тела долга. Заемщик временно платит только проценты, основной долг «замораживается». Дает передышку, но сумма не уменьшается.
- Частичное списание штрафов и пеней. МФО прощает накопленные пени — полностью или частично. Это реально при наличии весомых оснований и готовности платить дальше.
- Индивидуальный график платежей. МФО формирует новый график с учетом реального дохода заемщика — например, платежи каждые 2 недели вместо раз в месяц.
Кредитные каникулы от МФО — условия и ограничения
Кредитные каникулы — это временная приостановка выплат. По программе, действовавшей с 1 марта 2022 по 31 декабря 2023 года, МФО были обязаны предоставлять каникулы гражданам в сложном финансовом положении.
В 2025 году универсальной федеральной программы каникул для займов в МФО нет. Но многие организации сохранили аналогичные внутренние программы — их условия нужно уточнять напрямую в конкретной МФО.
Типичные ограничения каникул:
- Максимальный срок — 1–3 месяца
- Проценты за период каникул продолжают начисляться
- Требуется документальное подтверждение трудной ситуации
Списание штрафов и пеней — реально ли добиться
Да, реально — но не всегда и не в полном объеме. МФО охотнее списывают штрафы заемщикам, которые:
- Раньше платили без нареканий
- Сами инициировали контакт, а не ждали коллекторов
- Готовы подписать новый график и платить прямо сейчас
С 1 июля 2023 года итоговая сумма долга не может превышать основной займ в 1,5 раза — даже если штрафы и проценты формально накопились больше. Это ограничение закреплено законодательно, МФО не могут его игнорировать.
Пошаговая инструкция: как договориться с МФО о реструктуризации
Процесс состоит из нескольких этапов. Чем раньше начать — тем выше шанс договориться на хороших условиях.
Шаг 1. Оценить ситуацию
Перед обращением в МФО нужно понять: какой реально доход сейчас, сколько можно платить в месяц без ущерба для базовых нужд. Это поможет сформулировать конкретное предложение, а не просто «не могу платить».
МФО охотнее идут навстречу, когда заемщик приходит с цифрами: «сейчас могу вносить 3 000 рублей в месяц вместо 8 000, прошу пересмотреть график на 6 месяцев».
Шаг 2. Собрать документы
Полный пакет зависит от основания (см. таблицу выше). Базовый минимум:
- Паспорт
- Договор займа (или его номер)
- Документ, подтверждающий трудную ситуацию (справка, трудовая книжка и т.д.)
- Справка о доходах (2-НДФЛ или из центра занятости)
Шаг 3. Составить заявление
Заявление пишется в свободной форме, но должно содержать конкретные данные. Подробный шаблон — в следующем разделе.
Шаг 4. Подать обращение
МФО принимают заявления несколькими способами: лично в офисе, через личный кабинет на сайте или в приложении, по электронной почте, заказным письмом с уведомлением. Заказное письмо — самый надежный способ при конфликтной ситуации: у вас остается доказательство отправки и получения.
Шаг 5. Переговоры и обсуждение условий
После подачи заявления МФО может позвонить для уточнения деталей. Это нормально — не уклоняйтесь от разговора.
Зафиксируйте договоренности: попросите прислать условия в письменном виде или в мессенджере.
На этом этапе можно торговаться. Если предложенные условия не устраивают — можно просить скорректировать срок, размер платежа или объем списываемых штрафов.
Шаг 6. Подписать дополнительное соглашение
Итог переговоров — дополнительное соглашение к договору займа. Читайте внимательно: там должны быть зафиксированы новый график, сумма долга после списания штрафов (если договорились), порядок внесения платежей.
После подписания соглашение становится обязательным для обеих сторон. Нарушение нового графика снова запустит штрафные санкции.
Как составить заявление на реструктуризацию — структура и образец
Заявление должно быть четким и конкретным.
Структура:
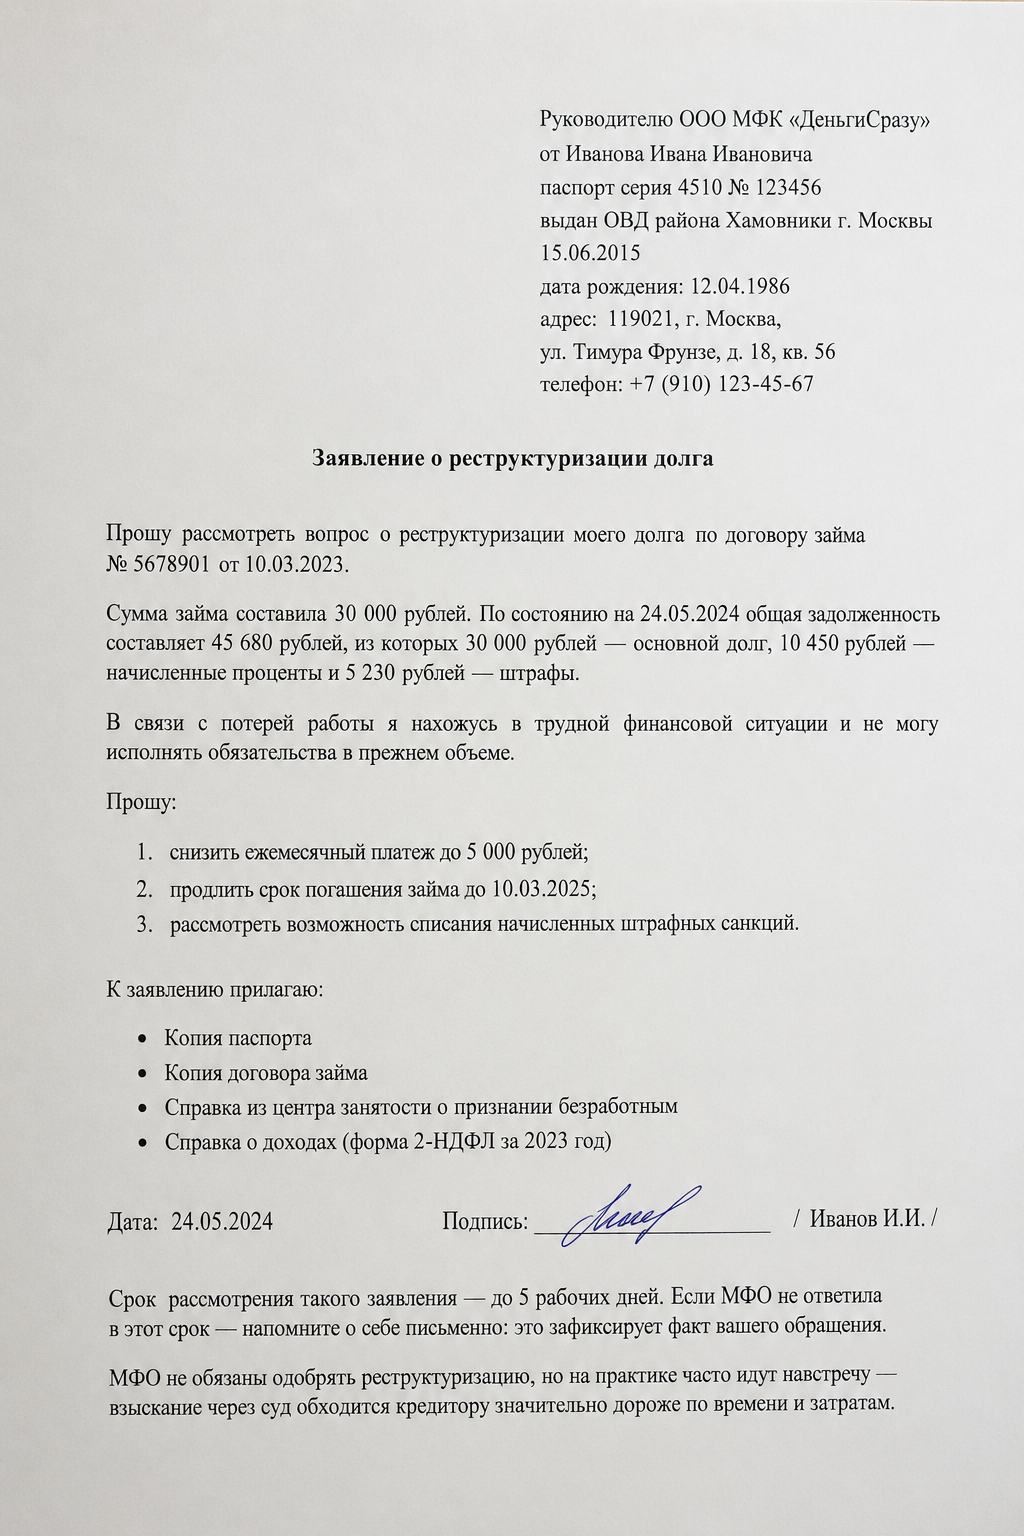
- Шапка — кому адресовано (наименование МФО, ФИО директора или просто «руководителю»), от кого (ФИО, паспортные данные, контакты)
- Суть обращения — номер договора, дата его заключения, сумма займа, текущий остаток долга
- Причина — кратко и фактически: потерял работу, заболел, попал в трудную ситуацию
- Просьба — конкретно: «прошу снизить ежемесячный платеж до X рублей», «прошу перенести выплаты на 3 месяца»
- Перечень документов — список прилагаемых бумаг
- Дата и подпись
Тон — деловой, без эмоций. Не нужно описывать личные переживания — достаточно фактов и цифр.
Как подать заявление: лично, онлайн или почтой
Каждый способ имеет плюсы:
- Лично — можно сразу получить отметку о принятии на копии заявления. Быстрее всего.
- Онлайн (через сайт или приложение) — удобно, есть подтверждение отправки в личном кабинете. Большинство крупных МФО принимают заявки онлайн.
- Почтой — заказным письмом с описью вложения и уведомлением о вручении. Долго, но доказательная база максимальная. Подходит при конфликте с МФО.
Образец заявления о реструктуризации микрозайма
Ниже — шаблон заявления. Подставьте свои данные и откорректируйте под конкретную ситуацию.
Что делать, если МФО отказала в реструктуризации

Отказ — не тупик. Есть несколько путей, которые реально работают.
Подать повторное заявление с дополнительными документами
Если первый раз отказали из-за неполного пакета или нечеткой формулировки — устраните эти недочеты. Второе заявление с более убедительными документами нередко дает другой результат.
Обратиться к финансовому омбудсмену
Институт финансового уполномоченного в России работает с 2019 года. Омбудсмен рассматривает споры между гражданами и финансовыми организациями (включая МФО) бесплатно.
Решение омбудсмена обязательно для МФО, если сумма долга до 500 000 рублей.
Пожаловаться в Банк России
Регулятор принимает жалобы онлайн через сайт cbr.ru. Банк России контролирует деятельность МФО и может инициировать проверку.
Это не заставит МФО одобрить реструктуризацию автоматически, но создает давление и фиксирует нарушение, если оно есть.
Обратиться в Роспотребнадзор
Подходит, если МФО нарушила условия договора или применила незаконные методы взыскания. Роспотребнадзор защищает права потребителей финансовых услуг.
Подать иск в суд
Крайний, но рабочий вариант. В суде можно оспорить начисленные штрафы, если они пробили предельный лимит: 100% от основного долга по займам, выданным с 1 апреля 2026 года, и 130% по более ранним договорам (превышение — прямое нарушение ФЗ-353).
Суд также может обязать МФО заключить соглашение о реструктуризации.
Жалоба в Банк России и финансовому омбудсмену — порядок обращения
К финансовому омбудсмену (finombudsman.ru):
- Сначала направить официальную претензию в МФО. Срок ответа — 15 рабочих дней (30 для страховщиков).
- Если ответ не устроил или его не было — обратиться к омбудсмену онлайн через сайт.
- Приложить копию претензии, ответ МФО (или подтверждение его отсутствия), договор займа, паспорт.
- Омбудсмен рассматривает дело в течение 15 рабочих дней.
В Банк России (cbr.ru/Reception):
- Заполнить форму онлайн-обращения.
- Описать ситуацию конкретно: даты, суммы, действия МФО, ссылки на нормы закона.
- Прикрепить документы: договор, переписку с МФО, отказ в реструктуризации.
- Срок рассмотрения — до 30 дней.
Реструктуризация или рефинансирование — что выбрать заемщику
Оба инструмента снижают долговую нагрузку, но работают по-разному. Выбор зависит от конкретной ситуации.
Когда реструктуризация лучше рефинансирования
Реструктуризация подходит, если:
- Есть просрочки и кредитная история уже повреждена — банки откажут в рефинансировании
- Нужно действовать быстро — МФО рассматривает заявление за 3–5 дней
- Нет доходов для подтверждения платежеспособности
- Хотите остаться с текущим кредитором и избежать новых кредитных договоров
Реструктуризация не открывает новый займ — это важно для кредитной истории. Факт реструктуризации хуже, чем чистая история, но лучше, чем длительная просрочка с передачей коллекторам.
Когда стоит выбрать рефинансирование в другом банке
Рефинансирование — более выгодный вариант, когда:
- Кредитная история еще не испорчена или недавно улучшилась
- Есть стабильный доход — его реально подтвердить документами
- Ставка по новому займу существенно ниже текущей — например, банк дает 20% годовых против 292% в МФО
- Хочется объединить несколько долгов в один
По данным kredita.net, рефинансирование можно оформить в любом банке или МФО — не только у текущего кредитора. Главное ограничение — заемщик должен соответствовать требованиям нового кредитора.
Сравнение двух инструментов:
| Параметр | Реструктуризация | Рефинансирование |
|---|---|---|
| Где оформляется | У текущего кредитора | В любом банке или МФО |
| Новый договор | Нет | Да |
| Требования к истории | Низкие | Средние и выше |
| Скорость | 3–5 дней | До 2–3 недель |
| Итоговая стоимость | Выше (дольше срок) | Ниже (лучше ставка) |
 Что такое рефинансирование кредита и когда оно реально выгодно18 июля 2026
МФО, которые чаще всего идут на реструктуризацию — обзор 2025 года

По данным анализа 16 МФО за 2024–2025 год, большинство крупных организаций имеют внутренние программы работы с просрочкой. Вот краткий обзор тех, кто чаще всего идет навстречу заемщикам.
- Займер. Один из крупнейших игроков рынка. Рассматривает заявления о пролонгации и реструктуризации онлайн через личный кабинет. Типичные варианты: продление на 7, 14 или 30 дней с доплатой части процентов. При серьезной просрочке — индивидуальные условия.
- Webbankir. Активно работает с должниками до передачи долга коллекторам. Принимает заявления по email и через сайт. Готов снизить платеж и растянуть срок при наличии документов о трудной ситуации.
- еКапуста. Лояльна к постоянным клиентам. Оформляет пролонгацию через приложение — без звонков и визита в офис. При просрочке от 30 дней и выше рассматривает заявления о реструктуризации с частичным списанием штрафов.
- Лайм-Займ. Принимает заявки онлайн. Менеджеры связываются с заемщиком в течение 1–2 рабочих дней после обращения. Условия индивидуальные — зависят от суммы долга и истории платежей.
- JoyMoney. Работает с просрочками через контакт-центр. При наличии уважительных причин готов пересмотреть условия — в том числе списать часть пеней.
- Turbozaim. Несколько программ пролонгации в личном кабинете. При системной просрочке — направляет заявление на ручное рассмотрение.
Общее правило для всех МФО: чем раньше обратиться, тем больше вариантов. Если долг уже передан коллекторам или направлен в суд — договориться с МФО напрямую практически невозможно.
Основные компоненты долга, которые учитываются при реструктуризации: основная сумма, начисленные проценты, комиссии за обслуживание, штрафы за просрочку, стоимость ранее оформленных услуг продления. МФО могут частично списать штрафы, но основной долг и законные проценты остаются.
Крайние меры — банкротство и судебная реструктуризация
Если договориться с МФО не получается, а долг вышел из-под контроля — есть два крайних пути: судебное взыскание (инициированное МФО) и банкротство физического лица (инициированное заемщиком).
Банкротство физического лица — процедура, доступная гражданам с долгом от 50 000 рублей (при наличии признаков неплатежеспособности) или от 500 000 рублей (обязательная подача). В рамках банкротства суд может утвердить план реструктуризации долгов на срок до 3 лет.
После завершения процедуры доступны только займы для граждан, проходящих банкротство, и то не во всех организациях.
Это не списание долга — это принудительный пересмотр графика выплат. На период действия плана проценты и штрафы замораживаются.
Если план исполнен — гражданин освобождается от оставшейся части долга.
Если финансовое положение безнадежно — суд может перейти сразу к реализации имущества и последующему освобождению от долгов. По данным bankrotstvo-476.ru, реструктуризация в банкротстве может длиться 3 года с возможным пересмотром графика.
Последствия банкротства:
- Запись в кредитной истории на 10 лет
- Запрет занимать руководящие должности в финансовых организациях на 10 лет
- Обязанность сообщать о факте банкротства при новых кредитных заявках в течение 5 лет
- Возможная потеря имущества (кроме единственного жилья)
Банкротство — последний вариант, когда реструктуризация и рефинансирование уже не работают. Перед подачей заявления стоит проконсультироваться с юристом: процедура занимает от 6 месяцев и требует профессионального ведения.
 Как подать на банкротство через МФЦ: инструкция шаг за шагом15 сентября 2026
Влияние реструктуризации на кредитную историю

Реструктуризация фиксируется в бюро кредитных историй (БКИ). Запись появляется при передаче данных от МФО — обычно это происходит автоматически после подписания дополнительного соглашения.
Как это выглядит для будущих кредиторов:
- Факт реструктуризации виден в истории
- Новые банки и МФО видят, что условия менялись — и что заемщик справился с погашением
- Длительная просрочка без реструктуризации выглядит значительно хуже, чем реструктуризация с последующими регулярными платежами
Другими словами, сама по себе реструктуризация — не приговор. Хуже всего для истории — просрочка от 90 дней и передача долга коллекторам или в суд.
Как восстановить кредитную историю после реструктуризации:
- Точно соблюдать новый график платежей — ни одного пропуска
- После закрытия долга в МФО взять небольшой целевой займ или кредитную карту с небольшим лимитом и аккуратно ею работать
- Через 12–18 месяцев регулярных платежей банки начнут рассматривать заявки более лояльно
Данные о реструктуризации хранятся в БКИ 7 лет с момента последней записи по договору.
 Микрозаймы и кредитная история: когда это реально бьет по одобрению14 сентября 2026
Часто задаваемые вопросы
Обязана ли МФО реструктурировать долг?
Нет. Реструктуризация — право МФО, а не обязанность.
Закон обязывает кредитора рассмотреть заявление, но не одобрить его. На практике МФО часто соглашаются — судебное взыскание для них дороже.
Можно ли реструктурировать несколько займов одновременно?
Зависит от МФО. Как правило, каждый займ рассматривается отдельно.
Некоторые организации допускают переговоры сразу по нескольким долгам — особенно если это займы в одной МФО. По каждому нужно подавать отдельное заявление.
Что будет, если вообще не платить?
Долг продолжит расти до законного предела: по займам, выданным с 1 апреля 2026 года, это 100% от основной суммы, по более ранним договорам — 130%. Затем МФО передаст долг коллекторам или подаст в суд.
Судебное решение обяжет платить принудительно — вплоть до ареста счетов и имущества.
Влияет ли реструктуризация на поручителя?
Да. Поручитель несет солидарную ответственность по договору.
Если условия договора меняются без согласия поручителя — он вправе оспорить свою ответственность по новым условиям. Это нужно учитывать при подписании дополнительного соглашения.
Можно ли оспорить условия реструктуризации в суде?
Да. Если заемщик считает, что МФО навязала невыгодные условия или нарушила нормы ФЗ-353 при пересмотре договора — он вправе обратиться в суд.
Суд может признать отдельные пункты соглашения недействительными.
Что делать, если МФО не отвечает на заявление?
Зафиксировать факт обращения: если подавали письмом — сохранить уведомление о вручении, если онлайн — скриншот личного кабинета. Затем направить повторное заявление и параллельно подать жалобу в Банк России через cbr.ru.
Отсутствие ответа в течение 5 рабочих дней уже само по себе является нарушением.